
پایگاه خبری تحلیلی بانک مردم: وزیر اقتصاد از رونمایی صندوق مولدسازی دارایی بانکها در هفته آینده خبر داد؛ ابزاری که امکان تبدیل املاک بانکی به منابع مالی و استفاده از آنها در بازار سرمایه را فراهم میکند.
به گزارش بانک مردم و به نقل از بنکر، وزارت امور اقتصادی و دارایی در آستانه رونمایی از سازوکاری جدید برای استفاده از داراییهای ملکی بانکها قرار دارد. سیدعلی مدنیزاده، وزیر اقتصاد، اعلام کرد صندوق مولدسازی دارایی بانکها هفته آینده رونمایی خواهد شد؛ صندوقی که قرار است بخشی از ظرفیتهای بلااستفاده شبکه بانکی را به منابع قابل استفاده در تأمین مالی تبدیل کند.
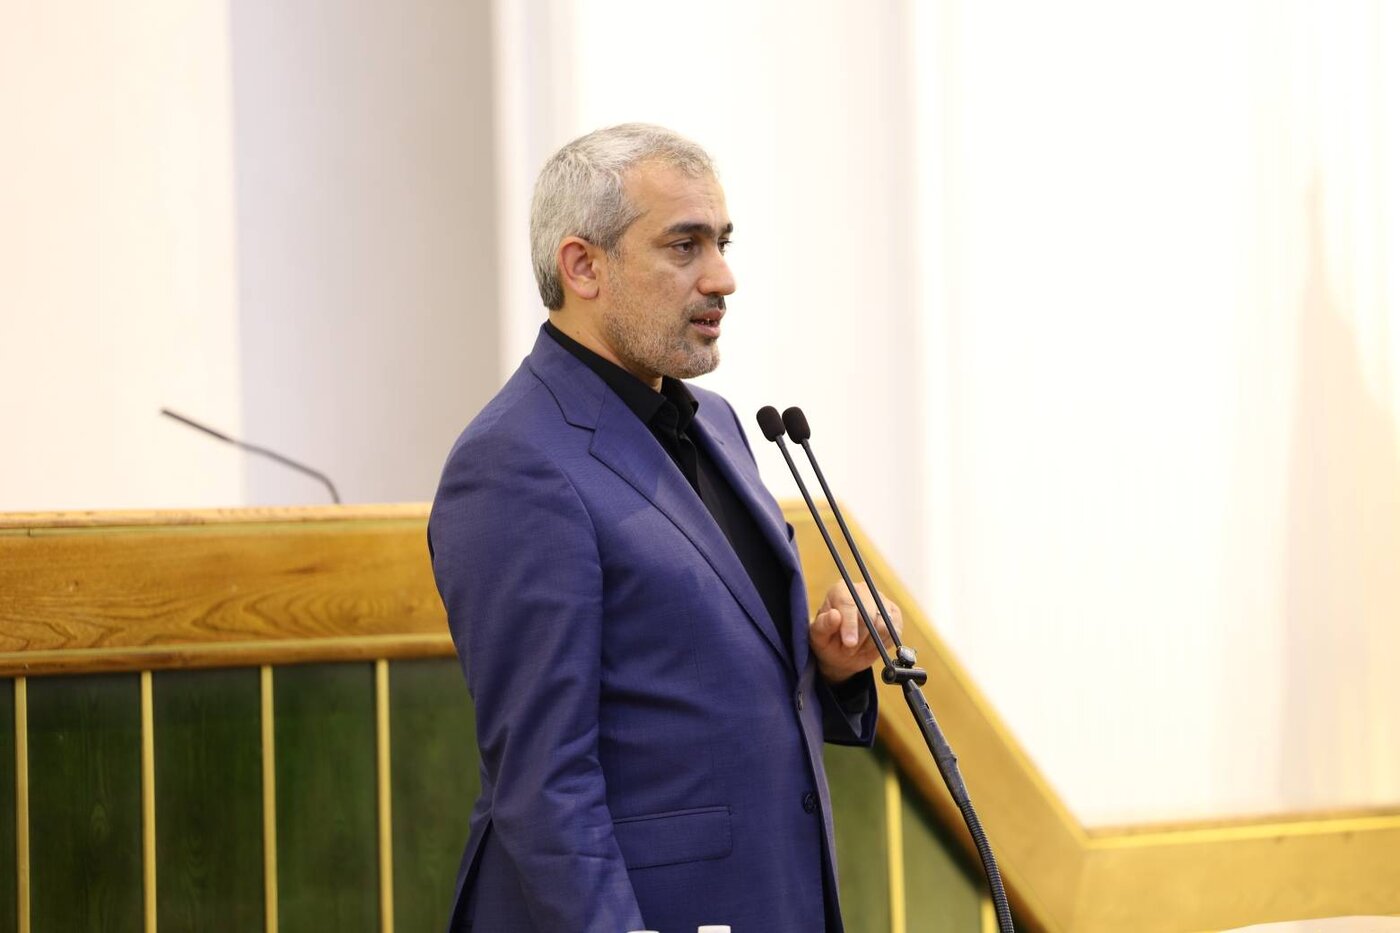
مدنیزاده در دیدار با اعضای کمیسیون عمران مجلس شورای اسلامی، درباره سازوکار فعالیت این صندوق توضیح داد: بانکها میتوانند املاک خود را به صندوق وزارت اقتصاد منتقل کنند و در مقابل، واحدهای سرمایهگذاری دریافت کنند. این واحدها قابلیت عرضه و فروش در بازار را دارند و بانکها همچنین میتوانند از آنها بهعنوان ابزار تأمین مالی یا وثیقه استفاده کنند.
اهمیت این سازوکار در تغییر شکل داراییهای بانکهاست. املاک و مستغلاتی که در ترازنامه بانکها قرار دارند اما مستقیماً در جریان فعالیتهای اعتباری و اقتصادی نقشی ایفا نمیکنند، از طریق صندوق به واحدهای سرمایهگذاری تبدیل میشوند. به این ترتیب، امکان استفاده از ارزش این داراییها بدون اتکا به فروش مستقیم ملک فراهم خواهد شد.
وزیر اقتصاد همچنین از تسهیل فرایندهای مولدسازی در ماههای گذشته خبر داد و گفت روند بررسی و تصویب پروندهها نسبت به گذشته سرعت گرفته است. به گفته وی، دستگاههای اجرایی اکنون میتوانند با سهولت بیشتری از ظرفیت مولدسازی داراییها استفاده کنند.
اصلاح قانون جهش تولید مسکن
بخش دیگری از اظهارات وزیر اقتصاد به محدودیتهای تأمین مالی مسکن و ضرورت بازنگری در قانون جهش تولید مسکن اختصاص داشت. مدنیزاده معتقد است سازوکارهای فعلی این قانون، با وجود اهداف تعیینشده، نتوانستهاند به نتایج مورد انتظار در زمینه خانهدار شدن مردم منجر شوند.
او تأکید کرد برای افزایش مشارکت شبکه بانکی و بازار سرمایه در تأمین مالی مسکن، اصلاحات قانونی و طراحی ابزارهای جدید ضروری است.
به گفته وزیر اقتصاد، یکی از ضعفهای ساختاری نظام تأمین مالی مسکن در ایران، محدود بودن نقش بانکها در این حوزه است. در بسیاری از کشورها، بخش قابل توجهی از پرتفوی و ترازنامه بانکها به تسهیلات مسکن یا اوراق مرتبط با این بخش اختصاص دارد؛ اما در ایران بخش عمده مسئولیت تأمین مالی مسکن بر دوش بانک مسکن قرار گرفته است.
مدنیزاده با اشاره به بهبود عملکرد شبکه بانکی در دو سال اخیر گفت آمارها از تغییر رویکرد بانکها و افزایش نقش آنها در تأمین مالی مسکن حکایت دارد. با این حال، توسعه این نقش مستلزم اصلاح ساختار مالی بانکها، پاکسازی ترازنامهها و ایجاد ظرفیت بیشتر برای تخصیص منابع به بخشهای اولویتدار اقتصاد است.
او همچنین بر ضرورت رعایت ضوابط قانونی و توجه به حقوق سپردهگذاران و سهامداران در تصمیمگیریهای بانکی تأکید کرد.
وزیر اقتصاد یادآور شد پیشنهاد اصلاح قانون جهش تولید مسکن سال گذشته مطرح شده بود، اما تحولات و محدودیتهای ناشی از جنگ و شرایط پیشآمده در کشور، پیگیری آن را به تأخیر انداخت.
بر اساس توضیحات وی، وزارت اقتصاد، بانک مرکزی و شبکه بانکی درباره ناکافی بودن سازوکارهای فعلی به جمعبندی مشترکی رسیدهاند. از همین رو، بازنگری در روشهای اجرایی و نظام انگیزشی بانکها در دستور کار قرار گرفته است.
مدنیزاده از تهیه لایحه اصلاح قانون با همکاری بانک مرکزی و وزارت راه و شهرسازی خبر داد و خواستار پیگیری جدی این موضوع از سوی اعضای کارگروه و ارائه اصلاحات پیشنهادی به کمیسیون عمران مجلس شد.
زیان تسهیلات تکلیفی و برنامه اوراقسازی وامهای مسکن
یکی از موانع مشارکت گستردهتر بانکها در تأمین مالی مسکن، به گفته وزیر اقتصاد، عدم تناسب هزینه منابع بانکی با درآمد حاصل از پرداخت تسهیلات تکلیفی است.
مدنیزاده توضیح داد در چارچوب فعلی، هزینه تمامشده منابع بانکها بهمراتب بیشتر از درآمدی است که از محل پرداخت این تسهیلات به دست میآورند. در نتیجه، اعطای تسهیلات مسکن برای بانکها با زیان همراه میشود.
این مسئله برای بانکهای دولتی به معنای فشار بر منابع عمومی و حقوق سهامداران و برای بانکهای خصوصی به معنای کاهش بازدهی و تحمیل هزینه به سهامداران خصوصی است. از نگاه وزیر اقتصاد، نمیتوان انتظار داشت بانکهای خصوصی بهطور مستمر در فعالیتی مشارکت کنند که از نظر اقتصادی برای آنها توجیه ندارد.
بر همین اساس، وزارت اقتصاد به دنبال طراحی الگویی ترکیبی برای تأمین مالی مسکن است؛ الگویی که هم دسترسی مردم به منابع خرید و ساخت مسکن را تسهیل کند و هم انگیزه اقتصادی لازم را برای مشارکت بانکها فراهم آورد.
اوراقسازی تسهیلات
استفاده از ظرفیت بازار سرمایه یکی دیگر از محورهای برنامه وزارت اقتصاد برای تأمین مالی مسکن است. مدنیزاده در این زمینه از مذاکره با بانک مسکن برای اجرای آزمایشی طرح اوراقسازی تسهیلات خبر داد؛ طرحی که پیشنهاد آن از سال گذشته مطرح شده است.
در این روش، مجموعهای از تسهیلات پرداختشده بانک در قالب اوراق مالی تجمیع و در بازار سرمایه عرضه میشود. با فروش اوراق، منابع نقدی در اختیار بانک قرار میگیرد و امکان استفاده مجدد از این منابع برای پرداخت تسهیلات جدید فراهم میشود.
به این ترتیب، بانکها میتوانند بدون اتکا به منابع جدید سپردهای، بخشی از ظرفیت اعتباری خود را از محل تبدیل مطالبات تسهیلاتی به اوراق قابل معامله آزاد کنند.
وزیر اقتصاد اعلام کرد اجرای این الگو ابتدا با بانک مسکن بهصورت پایلوت دنبال میشود و در صورت موفقیت، امکان گسترش آن به سایر بانکها نیز وجود خواهد داشت.
مجموع برنامههای اعلامشده، از صندوق مولدسازی املاک بانکی تا اصلاح قانون جهش تولید مسکن و اوراقسازی تسهیلات، بر تغییر شیوه تأمین مالی بخش مسکن متمرکز است. با این حال، میزان اثرگذاری این سیاستها به نحوه اجرای آنها، استقبال بازار سرمایه و ایجاد تعادل اقتصادی میان هزینه منابع بانکها و بازده تسهیلات بستگی خواهد داشت.