
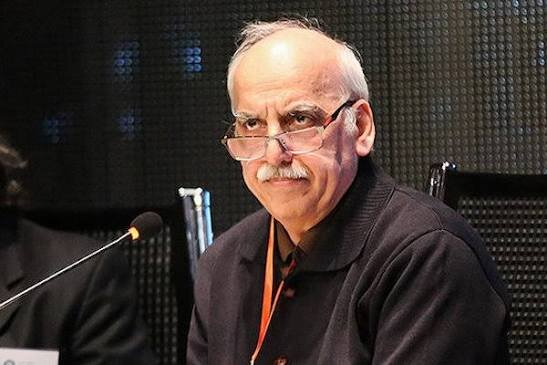
پایگاه خبری تحلیلی بانک مردم: یک اقتصاددان با انتقاد از فاصله میان مقررات و رویههای واقعی اداره شرکتها در ایران گفت: تحریمها و محدودیتهای تجارت خارجی، اجرای استانداردهای بینالمللی حاکمیت شرکتی و الزامات شفافیت مالی را دشوار کرده است؛ از سوی دیگر، دخالت سهامداران عمده در تصمیمهای اجرایی و صوری شدن نقش هیئتمدیره از چالشهای جدی حاکمیت شرکتی در کشور به شمار میرود.
به گزارش بانک مردم و به نقل از ایسنا، حسین عبدهتبریزی امروز (سهشنبه) در همایش ملی حاکمیت شرکتی با اشاره به وضعیت رشد اقتصادی کشور اظهار کرد: امروز در شرایطی درباره حاکمیت شرکتی صحبت میکنیم که از نرسیدن اقتصاد ایران به جایگاه متناسب با ظرفیتهای کشور ناراحت و نگران هستیم. جوانان کشور نیز انگیزه دارند این وضعیت را تغییر دهند، اما فاصله میان ظرفیتهای موجود و عملکرد اقتصادی همچنان قابل توجه است.
وی با اشاره به گفتوگویی با یکی از فعالان جوان حوزه هوش مصنوعی افزود: وقتی از او پرسیدم آیا از تحولات هوش مصنوعی و تأثیر آن بر آینده شغلی خود نگران نیست، پاسخ داد که شرایط فعلی به اندازهای نامطلوب است که ترجیح میدهد این تحولات هرچه زودتر اتفاق بیفتد. این پاسخ نشان میدهد تا چه اندازه از وضعیت موجود فاصله گرفتهایم و چرا باید در اصلاح ساختارهای اقتصادی جدیتر عمل کنیم.
عبدهتبریزی با اشاره به موانع اجرای حاکمیت شرکتی در ایران گفت: یکی از مسائل مهم، شرایط خاص تجارت خارجی کشور است. در وضعیتی که بخش قابل توجهی از صادرات و دریافت وجوه حاصل از آن تحت تأثیر محدودیتها و خارج از چارچوبهای متعارف بینالمللی انجام میشود، اجرای الزامات حاکمیت شرکتی، مبارزه با پولشویی و شفافیت مالی دشوارتر خواهد بود.
وی ادامه داد: محدودیتهای موجود در تجارت خارجی به داخل کشور نیز تسری پیدا میکند و امکان رعایت کامل قوانین و استانداردهای بینالمللی حسابداری و الزامات شفافیت مالی را محدود میسازد. بنابراین، نمیتوان بدون توجه به شرایط تحریم، درباره اجرای کامل استانداردهای حاکمیت شرکتی در شرکتهای بزرگ قضاوت کرد.
این اقتصاددان با بیان اینکه حاکمیت شرکتی حتی در شرکتهای کوچک و خانوادگی نیز میتواند آثار مثبتی داشته باشد، اظهار کرد: در این شرکتها، استقرار روابط منظمتر میان اعضا میتواند اختلافات را کاهش دهد و به بهبود اداره شرکت کمک کند، اما در سطوح بالاتر و در شرکتهای بزرگ، محدودیتهای ناشی از تحریم و شرایط اقتصادی، اجرای کامل استانداردهای بینالمللی را با دشواریهای بیشتری مواجه میکند.
ابهام در کنترل واقعی شرکتها و خطر تضییع حقوق سهامداران
عبدهتبریزی یکی از چالشهای حاکمیت شرکتی را ساختار مالکیت و نحوه کنترل شرکتها دانست و گفت: یکی از پرسشهای اساسی این است که چه کسی در عمل شرکت را کنترل میکند؟ فهرست سهامداران لزوماً نشان نمیدهد که کنترل واقعی شرکت در اختیار چه اشخاص یا نهادهایی است و ممکن است قدرت تصمیمگیری در عمل از مسیرهایی خارج از ساختار رسمی اعمال شود.
وی افزود: سهامدار کنترلکننده طبیعتاً نقش مهمی در شرکت دارد، اما این نقش نباید به ترجیح منافع او بر منافع شرکت و سایر سهامداران، بهویژه سهامداران اقلیت، منجر شود. یکی از نگرانیهای جدی در بازار سرمایه نیز همین مسئله است.
این اقتصاددان برای توضیح این موضوع به تقسیم سود شرکتها اشاره کرد و گفت: ممکن است یک شرکت صنعتی برای تأمین نقدینگی و سرمایه در گردش به منابع مالی نیاز داشته باشد، اما سهامدار عمده به دلیل منافع خود بر تقسیم سود بالا اصرار کند. در نتیجه، منابعی که میتوانست در شرکت باقی بماند و صرف تولید شود، میان سهامداران توزیع میشود و شرکت برای تأمین سرمایه در گردش ناچار خواهد شد با نرخهای بالا از شبکه بانکی یا سایر منابع، نقدینگی مورد نیاز خود را تأمین کند.
وی ادامه داد: در چنین شرایطی، تصمیمی که ممکن است به نفع سهامدار عمده باشد، به زیان شرکت و سایر سهامداران تمام میشود. حاکمیت شرکتی باید مانع از آن شود که ساختار مالکیت و قدرت کنترل شرکت به ابزاری برای ترجیح منافع یک گروه بر منافع بلندمدت بنگاه تبدیل شود.
تصمیمهای صوری هیئتمدیره؛ یکی از چالشهای حاکمیت شرکتی
عبدهتبریزی با انتقاد از فاصله میان مقررات رسمی و رویههای واقعی اداره شرکتها اظهار کرد: در شرکتها ممکن است هیئتمدیره، کمیته حسابرسی و آییننامههای مربوط به آنها وجود داشته باشد، اما این ساختارها در عمل وظایف خود را بهدرستی انجام ندهند. بنابراین، صرف وجود این نهادها به معنای استقرار حاکمیت شرکتی نیست و باید بررسی کرد که این ساختارها چه تأثیری بر تصمیمهای واقعی شرکت دارند.
وی افزود: یکی از چالشهای اصلی زمانی شکل میگیرد که تصمیمها خارج از ساختار رسمی گرفته میشوند و صورتجلسه هیئتمدیره صرفاً تصویری از تصمیمی است که پیشتر در جای دیگری اتخاذ شده است.
این اقتصاددان توضیح داد: برای مثال، ممکن است پیش از بررسی و تصمیمگیری هیئتمدیره درباره راهاندازی یک خط تولید، تصمیم نهایی در جای دیگری گرفته شده باشد و سپس گزارشی توجیهی تهیه شود که صرفاً همان انتخاب از پیش انجامشده را تأیید کند. در این وضعیت، مقررات ظاهراً رعایت شدهاند، اما فرآیند واقعی تصمیمگیری در چارچوب حاکمیت شرکتی انجام نشده است.
وی تأکید کرد: هدف حاکمیت شرکتی این است که مقررات رسمی با رویههای واقعی اداره شرکت منطبق باشند و تصمیمهای هیئتمدیره صرفاً جنبه تشریفاتی و صوری نداشته باشند.
ضرورت تعیین مرز اختیارات سهامدار، هیئتمدیره و مدیرعامل
عبدهتبریزی استقلال تصمیمگیری هیئتمدیره را یکی دیگر از موضوعات مهم حاکمیت شرکتی دانست و گفت: در شرکتها باید مرز اختیارات سهامدار، هیئتمدیره و مدیرعامل بهروشنی مشخص باشد. سهامدار نباید بهصورت مستقیم در جزئیات امور اجرایی مانند خرید، استخدام و پرداختها دخالت کند؛ زیرا چنین مداخلاتی زنجیره پاسخگویی را مختل و اختیارات هیئتمدیره و مدیرعامل را تضعیف میکند.
وی افزود: اگر سهامدار نمایندهای را برای حضور در هیئتمدیره انتخاب میکند، باید اجازه دهد این رکن در چارچوب اختیارات خود تصمیمگیری کند، نه اینکه خود بهجای هیئتمدیره درباره جزئیات اجرایی شرکت تصمیم بگیرد.
این اقتصاددان همچنین با اشاره به ضرورت کنترل حدود اختیارات مدیرعامل اظهار کرد: باید سازوکاری وجود داشته باشد که مدیرعامل نتواند با تقسیم یک قرارداد یا تعهد بزرگ به چند قرارداد کوچکتر، از مقررات و حدود اختیارات تعیینشده عبور کند. برای مثال، ممکن است یک قرارداد بزرگ به چهار یا پنج قرارداد کوچکتر تقسیم شود تا از شمول ضوابط مربوط به معاملات بزرگ خارج بماند. حاکمیت شرکتی باید امکان کنترل چنین رویههایی را فراهم کند.
ضرورت جلوگیری از تحمیل زیان شرکت مادر به زیرمجموعهها
عبدهتبریزی با بیان اینکه این مسائل در شرکتهای هلدینگی اهمیت بیشتری پیدا میکند، گفت: در ساختارهای هلدینگی، به دلیل وجود چندین سطح از شرکتهای مادر و زیرمجموعه، روابط پیچیدهتری شکل میگیرد. در این ساختارها، منافع گروه نباید بدون توجیه و جبران مناسب، مبنای تحمیل هزینه یا زیان به یکی از شرکتهای زیرمجموعه قرار گیرد.
وی افزود: برای مثال، ممکن است یک شرکت سودآور در یک هلدینگ، بدهیهای یک شرکت زیانده دیگر را تضمین کند. چنین اقدامی میتواند اعتبار بانکی و ظرفیت سرمایهگذاری شرکت سودآور را در معرض خطر قرار دهد. بنابراین، باید سازوکاری وجود داشته باشد که آثار این تصمیمها بر منافع و مسئولیتهای هر یک از شرکتها بررسی شود.
این اقتصاددان ادامه داد: هیئتمدیره شرکتهای زیرمجموعه باید بتواند آثار و پیامدهای دستورهای شرکت مادر را ارزیابی کند و اگر اجرای آن دستورها به منافع شرکت آسیب میزند، امکان اعتراض و بررسی مجدد آن را داشته باشد.
وی تأکید کرد: تبعیت از دستورات شرکت مادر نباید تنها معیار ارزیابی عملکرد هیئتمدیره شرکت زیرمجموعه باشد؛ بلکه این هیئتمدیره باید در چارچوب مسئولیتهای خود از منافع شرکت دفاع کند و در برابر تصمیمهایی که ممکن است به زیان آن تمام شود، پاسخگو باشد.
عبدهتبریزی در پایان، تعارض منافع را یکی از حوزههای اساسی حاکمیت شرکتی دانست و بر ضرورت توجه به آن در همه سطوح شرکت، از سهامداران و هیئتمدیره تا مدیرعامل و شرکتهای زیرمجموعه تأکید کرد.